


Informationen zur Beitragsanpassung
Beitragsanpassungen können viele Fragen aufwerfen. Auf dieser Seite erklären wir Ihnen, warum sich Ihre Beiträge ändern, welche Handlungsoptionen Sie haben und welche Beitragsentlastungen im Alter möglich sind. Die wichtigsten Fragen haben wir übersichtlich für Sie zusammengestellt. Als uniVersa Kunde haben Sie hier außerdem die Möglichkeit, Vorschläge für einen Tarifwechsel innerhalb Ihrer Krankenversicherung anzufordern.
Wünschen Sie alternative Vorschläge für Ihren Krankenversicherungsschutz?
Sie möchten Alternativen zu Ihrem Versicherungsschutz prüfen?
Füllen Sie dazu einfach das Formular aus und klicken Sie auf "Absenden".
Die mit * gekennzeichneten Felder sind Pflichtfelder.
Bitte füllen Sie das Formular vollständig aus. Wir werden Ihr Anliegen schnellstmöglich bearbeiten und Ihnen zeitnah Umstellungsvorschläge in alternative Tarife übermitteln. Eine zusätzliche Kontaktaufnahme ist hierzu nicht notwendig.
Sie haben bereits ein Angebot von uns erhalten? Hier finden sie weitere Informationen dazu.
Häufig gestellte Fragen zur Beitragsanpassung
Die PKV beobachtet – genauso wie die Gesetzliche Krankenversicherung (GKV) – einen dauerhaften starken Anstieg der medizinischen Leistungsausgaben, und zwar in allen Bereichen: ambulant, stationär und Zahn. Ein großer Kostentreiber ist nach wie vor der Krankenhausbereich. Für allgemeine Krankenhausleistungen musste die PKV 2025 fast 7,5 % mehr zahlen als im Vorjahr. Welche Faktoren für die Kostensteigerungen im stationären Bereich beigetragen haben, ist im Einzelnen (noch) nicht bekannt. Bei den ambulanten Leistungen war 2025 eine ähnliche Entwicklung zu sehen. Die Ausgaben für Arzneimittel stiegen um rund 8 %. Das sind die Änderungswerte für die gesamte Branche gesehen; bei den einzelnen Versicherungsunternehmen und den einzelnen Tarifen können sie durchaus abweichen.
Eine Beitragsanpassung darf in der PKV nur erfolgen, wenn die Versicherungsleistungen oder die Sterbewahrscheinlichkeit in einem Tarif nachweislich von den ursprünglich kalkulierten abweichen. Gesetzlich vorgeschrieben ist bei den Versicherungsleistungen ein Prozentsatz von maximal 10 %. In manchen Tarifen ist vertraglich ein niedrigerer Schwellenwert vereinbart. Die Kosten oder die Veränderungen bei der Sterbewahrscheinlichkeit in den PKV-Tarifen über- oder unterschreiten längst nicht in jedem Jahr die Schwellenwerte. Dann gibt es auch keine Beitragsanpassung.
Weil die Kosten des medizinischen Fortschritts in Deutschland gleichwohl stetig steigen, müssen die Veränderungen der Vorjahre zwangsläufig in die Beiträge einkalkuliert werden, sobald der Schwellenwert überschritten wird. Dann kommt es zu einer aufholenden Anpassung der Beiträge an die tatsächliche Kostenentwicklung. So muss die allgemeine Teuerung der Medizin den Versicherten „auf einen Schlag“ in Rechnung gestellt werden – nachdem die Beiträge zuvor oft mehrere Jahre unverändert geblieben sind. Und je länger solche Phasen ohne Beitragserhöhungen andauern, desto heftiger wirkt natürlich die spätere Anpassung – auch wenn sich in der mehrjährigen Betrachtung ein deutlich niedrigerer jährlicher Anstieg ergibt.
Ihr Vorteil als uniVersa-Kunde
Als uniVersa-Kunde profitieren auch Sie von dem medizinischen Fortschritt, der sich z. B. in neuen Behandlungsmethoden oder neuen Medikamenten zeigt. Da Ihre Leistungen – im Gegensatz zur GKV– vertraglich garantiert sind, wird sich daran künftig auch nichts ändern.
Altersbedingte Umstellungen für Kinder und Jugendliche
Ab dem 01.01.2027 zahlen Kinder, die im Dezember 2026 das 16. Lebensjahr vollenden, den Beitrag für Erwachsene bzw. für Jugendliche, sofern der Tarif einen Beitrag für Jugendliche vorsieht. Personen, die im Dezember 2026 das 21. Lebensjahr vollenden, zahlen ab dem 01.01.2027 den im Tarif vorgesehenen Erwachsenenbeitrag. Der Erwachsenenbeitrag beinhaltet grundsätzlich Sparanteile zur Bildung der Alterungsrückstellung für das mit zunehmendem Alter steigende Krankheitsrisiko (siehe auch Frage 5).
Zusätzlich wird für alle Personen, die im Jahr 2026 das 21. Lebensjahr vollenden, ab dem 01.01.2027 erstmals der gesetzliche Zuschlag in Höhe von 10 % erhoben.
Sollten in Ihrem Vertrag versicherte Personen hiervon betroffen sein, wurde darauf in einem gesonderten Nach-trag zum Versicherungsschein hingewiesen.
In der Privaten Krankenversicherung gilt ebenso wie in der Gesetzlichen Krankenversicherung die Solidarität der Gesunden mit den Kranken. Der Beitrag wird nach dem jeweiligen Eintrittsalter, eventuell bestehenden Vorerkrankungen und dem gewählten Leistungsumfang kalkuliert. Die Entwicklung des persönlichen Gesundheitszustandes spielt danach keine direkte Rolle. Wer häufiger krank wird, der wird von den Beitragsgeldern jener mitgetragen, die das Glück haben, gesund zu bleiben. Erst wenn die Leistungsausgaben innerhalb des gewählten Tarifs insgesamt steigen, werden die höheren Kosten gleichermaßen auf alle Versicherten dieses Tarifs verteilt und die Beiträge entsprechend angepasst.
Die Kosten im Gesundheitswesen werden auch in Zukunft steigen, durch neue Behandlungsmethoden, Preissteigerungen oder höhere Personalkosten. Dies wird auch Einfluss auf die Beitragsentwicklung haben. Ohne Vergleichsdaten lassen sich die Kostensteigerungen der Privaten Krankenversicherung (PKV) jedoch nicht einordnen. Ein Blick in die Vergangenheit ist hier sehr aufschlussreich. Tatsache ist, dass der Beitrag der Gesetzlichen Krankenversicherung (GKV) für freiwillig versicherte Arbeitnehmer im Jahr 1980 umgerechnet 230,31 EUR betrug. Im Jahr 2027 liegt der Beitrag bei über 1.100 EUR und hat sich damit mehr als vervierfacht. In der PKV verlief die Beitragsentwicklung sehr ähnlich – von den Kosten des medizinischen Fortschritts sind also beide Krankenversicherungssysteme betroffen. Die positiven Folgen dieses Fortschritts sind jedoch die Aussicht auf eine qualitativ bessere medizinische Versorgung und die Chance, länger gesund zu leben.
Nein, einer Beitragsanpassung kann nicht widersprochen werden, da Versicherer gesetzlich dazu verpflichtet sind, die für die Beitragskalkulation maßgeblichen Rechnungsgrundlagen zu überprüfen und ggf. die Beiträge anzupassen (vgl. § 155 Abs. 3 Versicherungsaufsichtsgesetz). Der Beitragsanpassung hat ein unabhängiger Treuhänder als Interessenvertreter der Versichertengemeinschaft zugestimmt.
Beitragsanpassung vom Experten einfach erklärt
Warum werden Beiträge in der privaten Krankenversicherung angepasst? In einem informativen Video erläutert der Verband der Privaten Krankenversicherung die Hintergründe der Beitragsentwicklung und zeigt Unterschiede zur gesetzlichen Krankenversicherung auf.
Jetzt Video auf der Website des PKV-Verbandes ansehen
Weitere Information und Antworten auf häufige Fragen zur Beitragsanpassung haben wir nachfolgend für Sie zusammengestellt.
PKV-Beitrag
Im Beitragsvergleich mit der GKV schneidet die PKV nach wie vor sehr gut ab. So hätte ein privatversicherter Arbeitnehmer bei einem Wechsel in die GKV dort ab 01.01.2027 einen voraussichtlichen Beitrag von monatlich 1.115,62 EUR – plus mindestens 229,50 EUR für die Pflegeversicherung. Langfristig zeigt sich von 2005 bis 2026 in der PKV pro Kopf insgesamt ein geringerer Anstieg pro Jahr (+3,4 %) als in der GKV (+3,9 %). Auch die Zeitschrift „Finanztest“ kommt auf längere Sicht zu der Schlussfolgerung: „Die Kosten pro Versicherten steigen gleichermaßen, egal, ob privat oder gesetzlich versichert.“ Gleichzeitig nimmt der Gesetzgeber regel-mäßig durch Reformen Einfluss auf den Versicherungsumfang gesetzlich Versicherter. So kam es in der Vergangenheit immer wieder zu Leistungskürzungen.
Ihr Vorteil als uniVersa-Kunde
Als Privatversicherte(r) bei der uniVersa Krankenversicherung a.G. bleiben Sie von Leistungskürzungen verschont, da Ihre Leistungen vertraglich garantiert sind.
Zudem schreibt die uniVersa TARIFPFLEGE groß und modernisiert immer wieder – auch für Sie als Bestandskunde – die Versicherungsbedingungen und verbessert damit die Leistungen.
Steigende Behandlungskosten, medizinischer Fortschritt und neue Behandlungsmethoden führen generell zu höheren Beiträgen in der Krankenversicherung – in der Gesetzlichen Krankenversicherung (GKV) ebenso wie in der PKV.
Die Beitragsentwicklung in der GKV und PKV war in den letzten 10 Jahren sehr vergleichbar, obwohl in der PKV bessere Leistungen und eine kapitalgedeckte Vorsorge enthalten sind.
In der GKV steigt der Beitrag in der Regel jedes Jahr. Zudem steigt jedes Jahr die Beitragsbemessungsgrenze, in 2027 um weitere 6.750 EUR, dies entspricht über 1.181 EUR mehr Beitrag. In 2026 wurde die Beitragsbemessungsgrenze um 3.600 EUR angehoben. Für Besserverdienende bedeutet das eine effektive Beitragssteigerung von über 1.811 EUR innerhalb von zwei Jahren.
Die PKV hingegen kann aufgrund der gesetzlichen Vorschriften ihre Beiträge nur in größeren zeitlichen Ab-ständen an geänderte Kostenentwicklungen anpassen. So muss die allgemeine Teuerung der Medizin nachträglich „auf einen Schlag" in Rechnung gestellt werden. Dies würden wir unseren Versicherten gerne ersparen. Doch solange der Gesetzgeber das Regelwerk nicht ändert, ist das nicht möglich.
Im Rahmen der vertraglichen Leistungszusage können sich die Leistungsausgaben des Versicherers z. B. wegen steigender Heilbehandlungskosten, einer häufigeren Inanspruchnahme medizinischer Leistungen oder aufgrund steigender Lebenserwartung ändern.
Der Gesetzgeber verpflichtet daher alle privaten Krankenversicherungsunternehmen mindestens jährlich für jede Beobachtungseinheit (z. B. Männer, Tarif ST1/100) die erforderlichen mit den kalkulierten Versicherungsleistungen und Sterbewahrscheinlichkeiten zu vergleichen. Durch diese regelmäßige Überprüfung ist die dauer-hafte Erfüllbarkeit der vertraglich zugesagten Versicherungsleistungen gewährleistet.
Liegt beim Vergleich der kalkulierten mit den tatsächlichen Leistungen eine Differenz von mehr als 5 % bzw. 10 % (je nach Tarif) vor oder weicht die kalkulierte Sterbewahrscheinlichkeit von der tatsächlichen um mehr als 5 % ab, sind die den einzelnen Tarifen zugrundeliegenden Rechnungsgrundlagen (Leistungsausgaben, Rechnungszins, Sterblichkeit, ...) zu überprüfen und wenn nötig, entsprechende Beitragsanpassungen vorzunehmen.
Da innerhalb der jeweiligen Beobachtungseinheit jede Altersstufe separat betrachtet werden muss, kann es zu unterschiedlichen Anpassungen kommen. So ist es auch möglich, dass es innerhalb einer Beobachtungseinheit gleichzeitig Beitragssenkungen und Beitragserhöhungen gibt.
Zur Erfüllung des tariflich garantierten Leistungsversprechen auch in den hohen Lebensaltern, werden in den nach Art der Lebensversicherung kalkulierten Tarifen sogenannte Alterungsrückstellungen gebildet. Diese Alterungsrückstellungen werden am Kapitalmarkt angelegt. Die erwarteten Zinsen („Rechnungs-zins“) senken die zu zahlenden Beiträge deutlich.
Kommt es zu einer Erhöhung des Rechnungszinses wirkt sich dies beitragssenkend auf die zu zahlenden Bei-träge aus. Die genauen Auswirkungen sind jedoch höchst individuell und hängen stark von Vertragsverlauf, Tarif und Eintrittsalter ab.
Nein. Für eine Beitragsanpassung gibt es strenge gesetzliche Vorschriften. Grundsätzlich gibt es in der Kalkulation der Privaten Krankenversicherung (PKV) keinen „Gewinnzuschlag", der den Unternehmen zufließt. Ein PKV-Unternehmen muss mindestens 80 % aller Überschüsse zugunsten seiner Versicherten verwenden. Nach Abzug der Steuern steht der Rest grundsätzlich zur freien Verfügung der Unternehmen. Auch davon verwenden wir noch viele Mittel zugunsten unserer Versicherten, wobei jegliche Verwendung nur unter Zustimmung eines unabhängigen Treuhänders erfolgt. So lagen die durchschnittlichen tatsächlichen Überschussbeteiligungssätze der uniVersa Krankenversicherung a.G. in den letzten fünf Jahren bei über 90 %. Als Versicherungsverein auf Gegenseitigkeit haben wir zusätzlich satzungsgemäß festgelegt, dass die verbleibenden Mittel in voller Höhe zur Stärkung des Eigenkapitals verwendet werden, was die Sicherheit des Unternehmens stärkt und damit langfristig ebenfalls den Kunden zugutekommt.
Diese Vermutung ist falsch. Die Zahl neuer Kunden in einem Tarif hat auf die Beitragsentwicklung der Versicherten in diesem oder anderen Tarifen des Unternehmens prinzipiell keinen Einfluss.
Auf der Basis langfristiger statistischer Erfahrungswerte über die voraussichtliche Lebenserwartung und die üblicherweise anfallenden Gesundheitskosten wird sodann der lebenslange Versicherungsschutz kalkuliert. Dabei sind die mathematischen Wahrscheinlichkeiten von Bedeutung, welche sich nicht mit der Größe des Versichertenkollektivs ändern.
Das PKV-Kalkulationsmodell trifft dabei gezielt Vorsorge für die typischerweise höheren Gesundheitsaufwendungen im Alter. In jüngeren Jahren werden daher größere Teile des Beitrags als Alterungsrückstellungen auf dem Kapitalmarkt angelegt, um mit diesem Geld und den Kapitalerträgen später die höheren Ausgaben zu decken und die Beitragsentwicklung entsprechend zu dämpfen Die Zahl der Neuzugänge in den Versicherungstarifen hat keinen Einfluss auf diese langfristige Vorsorge.
Die Notwendigkeit und Höhe der Beitragsanpassung ermittelt der verantwortliche Aktuar des Unternehmens. Ein von der uniVersa Krankenversicherung a.G. unabhängiger Treuhänder überprüft die Angemessenheit der Beitragsanpassung und muss dieser zustimmen. Der Treuhänder ist ein versicherungsmathematischer Sachverständiger, der im Interesse aller Versicherten auf die Einhaltung der bestehenden rechtlichen und kalkulatorischen Bestimmungen achtet.
Ja. Der erhöhte Beitrag ist entsprechend der Absetzbarkeit des bisherigen Beitrages für den jeweiligen Tarif von der Steuer absetzbar. Dies führt zu einer Verringerung der tatsächlichen Belastung.
Seit 01.01.2010 können die Beiträge zu einer privaten Kranken- und Pflegepflichtversicherung steuerlich erheblich besser abgesetzt werden – ganz gleich ob für Angestellte, Beihilfeberechtigte, Selbstständige, Rentner oder Pensionäre. Dies gilt auch für deren Ehepartner und mitversicherte Kinder. So kann der Teil des Krankenversicherungsbeitrages, der einer gesetzlichen Basisabsicherung entspricht, uneingeschränkt abgesetzt werden. Die Beiträge zur Pflegepflichtversicherung sind immer in voller Höhe steuerlich abzugsfähig.
Ja, wenn Sie den maximalen Arbeitgeberzuschuss noch nicht ausgeschöpft haben. In diesen Fällen beteiligt sich der Arbeitgeber mit bis zu 50 % am Mehrbeitrag.
Im Jahr 2027 übernimmt der Arbeitgeber die Hälfte des zu zahlenden Beitrages – inklusive aller mitversicherten Personen – bis zu einem monatlichen Betrag von 1.115,62 EUR für die Krankenversicherung und 229,50 EUR für die Pflegeversicherung (Basis: Rechengrößen für 2027 in der Sozialversicherung).
Durch einen verantwortungsvollen Umgang mit Gesundheitsleistungen kann jeder zum Wohl der Versichertengemeinschaft beitragen. Denken Sie nur an...
- Medikamente
Fragen Sie Ihren Arzt oder Apotheker nach preisgünstigeren Arzneimitteln mit gleicher Wirkung (Generika) oder kleineren Packungsgrößen. Diese reichen oftmals für die Behandlung aus. - Zahnersatz
Die Preise für Zahnersatz liegen trotz gleicher Ausführung, je nach Zahnarzt und Labor, oft weit auseinander. Unterschiede von mehreren Tausend Euro sind dabei keine Seltenheit. Die Einholung eines zweiten Heil- und Kostenplans von einem anderen Zahnarzt spart eventuell sowohl der Versichertengemeinschaft, als auch Ihnen viel Geld. - Rechnungskontrolle
Gerne prüfen unsere Spezialisten Ihre Arzt- oder Zahnarztrechnung auf gebührenrechtliche Richtigkeit, bevor Sie diese bezahlen. - Hilfsmittel
Wir kooperieren bundesweit mit Sanitätshäusern, die Ihnen sowohl eine kompetente Beratung als auch Preisvorteile bieten.
Sofern Sie uns keine Rechnungen einreichen, belohnen wir dieses kostenbewusste Verhalten übrigens mit einer Bar-Beitragsrückerstattung von bis zu vier Monatsbeiträgen des jeweiligen Tarifs.
PKV im Alter
Im Alter erhalten Privatversicherte eine ganze Reihe finanzieller Entlastungen, die den Monatsbeitrag beträchtlich senken können:
- Für alle, die ab dem Jahr 2000 in die Private Krankenversicherung (PKV) eingetreten sind, gibt es einen starken „Airbag" zur Dämpfung der Beiträge im Alter. Sie zahlen einen „gesetzlichen Zuschlag", dessen angesparte Summe ihren Beiträgen ab dem Alter 65 wieder zugutekommt. Dieser Zuschlag hat den jeweiligen Monatsbeitrag zunächst um 10 % verteuert. Ab dem 60. Lebensjahr verringert sich der Beitrag automatisch, dann muss der Zuschlag nicht länger gezahlt werden. Auch die meisten Privat-versicherten, die schon vor dem Jahr 2000 in der PKV waren, haben ihre Verträge um diese Vorsorge ergänzt.
- Mit Renteneintritt entfallen außerdem die Beiträge für das Krankentagegeld. Dieser Schutz vor Verdienstausfall bei langen Krankheiten im Beruf wird in der Rente nicht mehr benötigt.
- Und privat versicherte Rentner erhalten von der Gesetzlichen Rentenversicherung (GRV) einen Zuschuss zu ihrer PKV. Der Zuschuss beträgt derzeit 8,75 % vom Zahlbeitrag der persönlichen gesetzlichen Rente, wobei die Zahlung auf die Hälfte des tatsächlichen PKV-Beitrags begrenzt ist. Ein Bei-spiel: Wer über 45 Berufsjahre stets den Durchschnittslohn verdiente, erhält bei einer Rente von rund 1.900 EUR derzeit 166,25 EUR Zuschuss zur Krankenversicherung.
- Für Beamte erhöht sich im Alter der Beihilfesatz Ihres Dienstherrn, sodass sie entsprechend weniger Beitrag für ihren ergänzenden PKV-Schutz aufwenden müssen.
- Wer befürchtet, dass seine Alterseinkünfte zu niedrig sind, um sich den Versicherungsschutz unge-schmälert leisten zu können, dem empfehlen wir den Abschluss unserer Beitragsentlastungskomponente BE|flex bzw. uni-BE|flex. Arbeitnehmer können in vielen Fällen auch für diese Beiträge den Arbeitgeberanteil nutzen.
Übrigens: In der Gesetzlichen Krankenversicherung (GKV) richtet sich der Beitrag im Gegensatz zur PKV prozentual nach der Höhe des Einkommens. Dadurch ist er für Rentner oft geringer. Allerdings wird nicht nur die gesetzliche Rente mit dem Beitragssatz belastet. Zusätzlich müssen alle ehemaligen Arbeitnehmer auch auf ihre betriebliche Altersvorsorge den vollen Beitragssatz von derzeit rund 19 % des gesamten angesparten Kapitals abführen – von einer Versicherungssumme in Höhe von z.B. 25.000 EUR sind das am Ende rund 4.000 EUR. Privatversicherte sind davon nicht betroffen – sie haben die entsprechenden Summen also u. a. als Reserve für ihre PKV-Beiträge im Alter zur Verfügung. Freiwillig GKV-Versicherte müssen den prozentualen Bei-trag sogar auf ihre sämtlichen Einkünfte zahlen, also auch auf Kapitalerträge, Mieteinnahmen oder Einkünfte ihrer Ehepartner. Dies betrifft vor allem Selbstständige sowie Versicherte, die erst spät in die GKV gewechselt sind. Auch von diesen Beitragspflichten sind Privatversicherte nicht betroffen – und haben die entsprechenden Summen also wiederum als Reserve für ihre PKV-Beiträge zur Verfügung.
Diese Frage sollten Sie nicht allein anhand der Beitragshöhe beantworten. Das Entscheidende an einer Krankenversicherung sind schließlich die Qualität und der Umfang der Versorgung im Krankheitsfall – und zwar nicht erst dann, wenn es um Leben und Tod geht. Deshalb haben Sie sich für den besonderen Schutz als Privatpatient entschieden:
- Weil die PKV Ihnen eine umfassende Versorgung bei allen Haus- und Fachärzten bietet.
- Weil Sie nicht nur stationär, sondern auch ambulant auf die Spezialisten im Krankenhaus zurückgreifen können.
- Weil die Ärzte bei Ihrer Behandlung nicht wie in der GKV an finanzielle Budgetgrenzen gebunden sind, sondern nach bestem medizinischem Wissen die neuesten Diagnosegeräte und Behandlungsmethoden einsetzen können.
- Weil die Ärzte Ihnen die am besten geeigneten Medikamente, z. B. mit den geringsten Nebenwirkungen, verschreiben können und nicht nur das jeweils günstigste Präparat.
- Weil den Versicherten in der PKV neueste Diagnoseverfahren und Arzneien den Versicherten immer schnellstmöglich zur Verfügung stehen – ohne formale Genehmigungsverfahren wie in der GKV, die oft jahrelang dauern können.
Auch den Beitragsvergleich braucht die PKV nicht zu scheuen. Selbst nach der jetzigen Erhöhung bleibt der PKV-Beitrag meist deutlich unter dem, was man in der GKV zahlen müsste. Für privatversicherte Arbeitnehmer würden in der GKV 2027 monatlich über 1.115 EUR verlangt. Außerdem werden in der GKV Zuzahlungen für fast jedes Medikament fällig. Hinzu kommen auch noch die Beiträge zur Pflegeversicherung, die in den allermeisten Fällen in der PKV deutlich günstiger sind. In der gesetzlichen Pflegeversicherung wären für kinder-lose, privatversicherte Arbeitnehmer alternativ 286,86 EUR pro Monat fällig, für Versicherte mit Kind wären es noch rund 229,50 EUR. Somit kommt für die Kranken- und Pflegeversicherung 2027 ein GKV-Beitrag von bis zu 1.402,50 EUR zusammen (wobei Arbeitnehmer in GKV und PKV gleichermaßen einen entsprechenden Arbeitgeberanteil erhalten). Übrigens: In der GKV steigt der Beitrag jedes Jahr. Für Versicherte unterhalb der Beitragsbemessungsgrenze werden bei jeder Lohnerhöhung automatisch 17,5 % für die Krankenkasse abgezogen; wer mehr verdient, muss durch die jährliche Anhebung der Bemessungsgrenze höhere Beiträge abführen. Allein 2027 wurde sie von 5.812,50 auf 6.375 EUR pro Monat erhöht, das sind im Jahr 6.750 EUR mehr.
Fazit: Bei näherem Hinsehen ist die PKV im Leistungsvergleich wohl unverändert die richtige Entscheidung.
Solch eine Vorhersage erscheint zunächst alarmierend, doch auf den zweiten Blick klärt sich das Bild: Denn ohne Vergleichsdaten, wie sich im selben Zeitraum die Löhne, die Preise und insbesondere die Beiträge der Gesetzlichen Krankenversicherung (GKV) in Deutschland entwickeln, haben derartige Prognosen keinen Aussagewert.
Tatsache ist, dass der Beitrag der GKV für freiwillig versicherte Arbeitnehmer im Jahr 1980 umgerechnet 230,31 EUR betrug. Ab dem Jahr 2027 liegt der Beitrag bei 1.115,62 EUR. Das ist mehr als eine Vervierfachung – und zwar in der Realität, nicht in der Prognose. In der PKV verlief die Beitragsentwicklung sehr ähnlich – von den Kosten des medizinischen Fortschritts sind eben beide Krankenversicherungssysteme gleichermaßen betroffen. Dieser Fortschritt hat jedoch nicht nur Folgen für die Finanzen, er hat auch sehr positive Folgen für die Qualität der medizinischen Versorgung und die Chance, länger gesund leben zu können.
Wissenschaftliches Institut der PKV: PKV und GKV mit ähnlicher Beitragsentwicklung.
Betrachtet man den langfristigen Beitragsverlauf in der PKV und GKV, stellt man fest, dass die Entwicklung sehr nah beieinander liegt. Zwischen 2017 und 2027 sind die Beitragseinnahmen in der PKV je Versichertem um durchschnittlich 5,1 Prozent pro Jahr gestiegen. In der GKV liegt der Wert bei 5,3 Prozent. Das zeigt eine Analyse des Wissenschaftlichen Instituts der PKV.
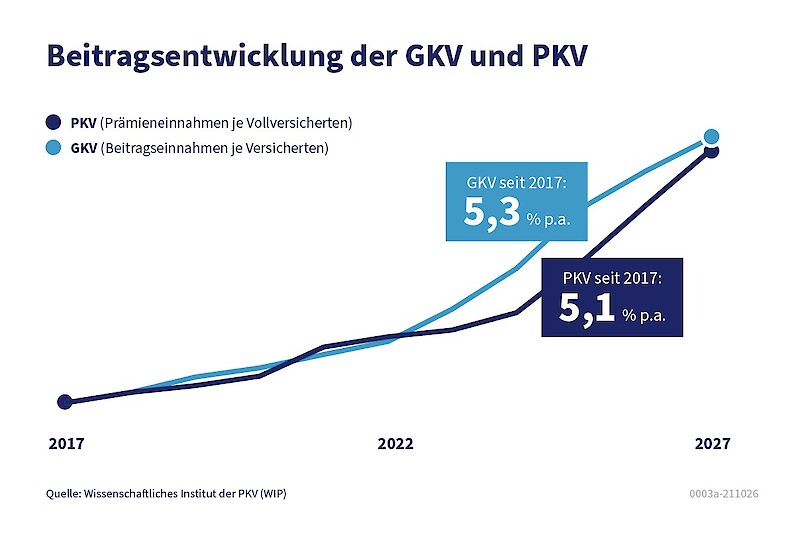
Für manche mag dieses Ergebnis überraschend wirken denn, in der öffentlichen Debatte werden vor allem die Beitragssteigerungen in der PKV thematisiert. Zu einer verzerrten Wahrnehmung tragen indes auch die rechtlichen Vorschriften bei, die in der PKV de facto nur alle paar Jahre eine Anpassung erlauben, während die GKV-Beiträge kontinuierlich erhöht werden.
Entfall „gesetzlicher Zuschlag"
Der „gesetzliche Zuschlag" wird lediglich bis zum 60. Lebensjahr erhoben und ist danach nicht mehr zu entrichten. Das bis dahin angesparte Kapital wird ab dem 65. Lebensjahr zur Abmilderung von Beitragsanpassungen und – soweit darüber hinaus noch Mittel vorhanden sind – ab dem 80. Lebensjahr für Beitragssenkungen verwendet.
Entfall Krankentagegeld
Mit dem Ende Ihrer Erwerbstätigkeit endet auch Ihre Krankentagegeldversicherung. Dadurch reduziert sich der monatliche Zahlbeitrag.
Auskehrungen Direktgutschrift
Mindestens 90 % des Überzinses werden in Form von Direktgutschriften ab Ihrem 65. Lebensjahr dazu verwendet, Beitragserhöhungen zu vermeiden bzw. abzumildern. Ab dem 80. Lebensjahr werden die Direktgutschriften – soweit darüber hinaus noch Mittel vorhanden sind – für Beitragssenkungen verwendet.
Tarifwechselmöglichkeiten
Unser branchenweit führendes Tarifwechselrecht bietet zahlreiche Möglichkeiten zur Beitragsreduzierung. Viele Umstellungen sind auch bei einer Mehrleistung des neuen Tarifes ohne Gesundheitsprüfung möglich.
Was kann ich gegen hohe Beiträge unternehmen?
Die uniVersa Krankenversicherung a.G. bietet Ihnen ein branchenweit führendes Tarifwechselrecht, das weit über die gesetzlichen Wechselmöglichkeiten (§ 204 Versicherungsvertragsgesetz) hinausgeht.
Innerhalb der verschiedenen Produktlinien stehen Ihnen zahlreiche Wechselmöglichkeiten – mitunter auch ohne Gesundheitsprüfung und Wartezeiten – offen. Dabei werden die bis dahin gebildeten Alterungsrückstellungen vollständig angerechnet.
Ab dem 55. Lebensjahr (bei Erwerbsunfähigkeit auch schon früher) ist unter bestimmten Voraussetzungen auch ein Wechsel in den brancheneinheitlichen Basistarif bzw. den Standardtarif möglich. Die Leistungen entsprechen größtenteils der GKV und der Beitrag ist von der Höhe her begrenzt.
Unsere Empfehlung ist jedoch, stets andere Alternativen zuerst zu prüfen, da ein Wechsel in den Basis- oder Standardtarif mit Leistungseinschränkungen verbunden ist und ein Zurück nur mit erneuter Gesundheitsprüfung möglich ist.
Ein Wechsel von geschlechtsabhängig kalkulierten Tarifen (Bisex-Tarife) in geschlechtsunabhängig kalkulierte Tarife (Unisex-Tarife) ist möglich.
Ein Wechsel von Unisex-Tarifen in Bisex-Tarife ist auf Grund der gesetzlichen Vorschrift nach § 204 Versicherungsvertragsgesetz (VVG) nicht möglich. Da diese Regelung auch für Kunden gilt, die zuvor bereits einmal in einem Bisex-Tarif versichert waren, sollte dies bei der Prüfung der individuellen Wechseloptionen zusätzlich berücksichtigt werden.
Wir erläutern Ihnen gerne, inwieweit sich durch einen Tarifwechsel Ihr Versicherungsschutz, Ihre künftigen Wechseloptionen und natürlich auch Ihr Beitrag verändern. Im Gegensatz zu externen Tarifwechselberatern können wir Ihnen kostenfrei den konkreten Beitrag des neuen Tarifes unter Anrechnung der von Ihnen bisher aufgebauten Rückstellungen nennen. Zudem sparen Sie sich dadurch die von externen Tarifwechselberatern erhobenen Wechselgebühren. Diese können, je nach Anbieter, bis zu 100 % der Jahresersparnis zzgl. MwSt. betragen. Ein Umstand, der im Übrigen auch von Verbraucherschützern kritisiert wird: „Weil sich die Höhe des Honorars an der Ersparnis bemisst, können Tarifwechselberater versucht sein, einen möglichst günstigen Tarif zu finden, ohne Rücksicht auf Leistungsverluste zu nehmen."
Daher unsere Empfehlung: Als uniVersa-Kunde können Sie sich an Ihren Berater wenden, der als Ihr zuständiger Betreuer von uns alle für Sie wichtigen Daten erhält oder sich direkt bei uns melden. Sie erreichen uns montags bis freitags von 9 bis 16 Uhr unter der Rufnummer +49 911 5307-3699.
Unter www.universa.de/Beitragsanpassung können Sie entsprechende Umstellungsvorschläge anfordern - ganz einfach, sicher und unabhängig von unseren Servicezeiten. Wir melden uns bei Ihnen.
Wenn wirklich einmal „alle Stricke reißen" sollten, stehen Ihnen in der PKV zwei gesetzlich verankerte Sozialtarife zur Verfügung: der Standardtarif und der Basistarif. Diese Tarife werden von jedem PKV-Unternehmen angeboten.
Der Standardtarif ist der klassische Sozialtarif der PKV für langjährig Privatversicherte. Hier können Sie im Alter bei Bedarf Ihren Beitrag deutlich reduzieren. Der Durchschnittsbeitrag beträgt etwa 500 EUR im Monat.
Der Standardtarif bietet Leistungen vergleichbar denen der GKV, wobei der Beitrag den aktuellen GKV-Höchstbeitrag nicht überschreiten darf. Im Standardtarif werden die von den Privatversicherten gebildeten Alterungsrückstellungen voll angerechnet, wodurch die Beiträge entsprechend gesenkt werden. Insbesondere für Rentner, die seit Jahrzehnten in ihrer privaten Krankenversicherung sind, ist der Beitrag im Standardtarif sehr gering und liegt meist weit unter dem oben genannten Durchschnittswert.
Die Leistungen im Basistarif sind denen in der gesetzlichen Krankenversicherung vergleichbar, sein Beitrag darf den aktuellen GKV-Höchstbeitrag nicht überschreiten.
Der Basistarif ist ein soziales Netz für Hilfebedürftige (mit Anspruch auf Sozialleistungen wie Grundsicherung oder Sozialhilfe). Hier erhalten Sie einen umfassenden Versicherungsschutz für einen eigenen Beitrag von null EUR: Denn nach der gesetzlichen Regelung wird bei Hilfebedürftigen der Beitrag im Basistarif von der Versicherung halbiert – und die Sozialbehörde übernimmt dann die andere Hälfte.
Durch eine Beitragserhöhung aufgrund der Beitragsanpassungsklausel besteht hinsichtlich der betroffenen versicherten Personen ein außerordentliches Kündigungsrecht (vgl. § 205 Abs. 4 Versicherungsvertragsgesetz). Bei der Entscheidung über einen Wechsel sollten Sie jedoch folgende Nachteile bedenken:
Verlust von bislang angesparten Alterungsrückstellungen
Bei einem Unternehmenswechsel gehen die bisher angesparten Alterungsrückstellungen verloren und müssen bei dem neuen Versicherer erst wieder aufgebaut werden. Auch bei Verträgen mit Versicherungsbeginnen ab dem 01.01.2009, bei denen ein Übertragungswert zur Mitnahme von Rückstellungen bei einem Anbieterwechsel gebildet wird, geht dennoch ein Teil der Rückstellungen verloren.
Verlust der Mittel aus dem gesetzlichen Zuschlag
Auch dieses Kapital geht bei einem Unternehmenswechsel verloren, wenn der Beginn Ihres Vertrages vor dem 01.01.2009 liegt.
Neue Gesundheitsprüfung
Aufgrund von Vorerkrankungen kann es beim neuen Anbieter zu besonderen Vertragsbedingungen, wie z. B. Risikozuschlägen oder Leistungsausschlüssen kommen.
Verlust der Bar-Beitragsrückerstattung (BRE)
Bereits seit Jahren erhalten uniVersa-Kunden, die im Vorjahr keine Leistungen in Anspruch genommen haben, eine attraktive Bar-Beitragsrückerstattung von bis zu vier Monatsbeiträgen. Bei einem Unternehmenswechsel verlieren Sie diesen Anspruch.
Veränderter Leistungsumfang
Günstigere Tarifbeiträge lassen sich für gewöhnlich nur mit reduziertem Leistungsumfang oder höherem Selbstbehalt erreichen. Zudem drohen Ihnen tarifliche Einschränkungen, wie z. B. erneute Höchstsätze und/oder Wartezeiten.
Ihr Vorteil als uniVersa-Kunde
Oftmals gibt es bei einem Krankenversicherungsvertrag Optimierungsmöglichkeiten – und das unter vollständiger Anrechnung der bislang angesparten Alterungsrückstellungen. Unsere Empfehlung lautet daher: Sie sollten grundsätzlich zuerst Ihre Möglichkeiten bei der uniVersa Krankenversicherung a.G. prüfen!
Gerade das umfassende Tarifwechselrecht der uniVersa Krankenversicherung a.G. bietet viele Umstellungsmöglichkeiten, durch die sich ggf. eine Reduzierung des zu zahlenden Beitrags realisieren lassen. Diese Flexibilität durch das Tarifwechselrecht oder eventuell bestehende Optionsrechte würden Sie bei einem Anbieterwechsel ebenfalls aufgeben.
Medizinischer Fortschritt
Der medizinische Fortschritt ermöglicht heute Behandlungserfolge, die noch vor wenigen Jahren nicht denkbar waren.
Neue Behandlungs- und Diagnoseverfahren, wirksamere Medikamente und verbesserte Hilfsmittel tragen dazu bei, dass...
...Erkrankungen frühzeitig erkannt und behandelt werden können,
...für Erkrankte die Lebensqualität gesteigert werden kann,
...Nebenwirkungen reduziert oder vermieden werden können,
...die Heilung früher unheilbar eingestufter Erkrankungen möglich ist und
...die allgemeine Lebenserwartung in den letzten Jahren kontinuierlich anstieg.
Entwicklungen, von denen Sie als uniVersa-Versicherte(r) profitieren. Denn Ihr Versicherungsschutz erweitert sich laufend um diese medizinischen Errungenschaften.
So kann dank neuer Medikamente beispielsweise die Virusinfektion „Hepatitis C" komplett zur Ausheilung gebracht werden. Die Kosten hierfür liegen je nach Behandlungsdauer allerdings bei 80.000 EUR bis 120.000 EUR. Auch in der Krebs-, Rheuma oder MS-Therapie gibt es zahlreiche Weiter- oder Neuentwicklungen von Medikamenten, die ihren Preis haben.
Magnetresonanztomografien (MRT) oder Computertomografien (CT) gehören mittlerweile in vielen Bereichen zum medizinischen Standard. Wo früher normale Röntgenaufnahmen zur Befunderhebung herangezogen wurden, ermöglichen diese Spezialuntersuchungen heutzutage eine zuverlässigere Diagnose. Bei einer MRT wird der Körper zudem keiner Strahlung ausgesetzt. Die Kosten für diese modernen bildgebenden Diagnoseverfahren bewegen sich jedoch zwischen 450 EUR und 1.300 EUR. Und damit um ein Vielfaches über den Kosten für die klassische Röntgenaufnahme.
Und letztendlich führt auch die gestiegene Lebenserwartung zu zusätzlichen Ausgaben, da mit zunehmendem Alter statistisch gesehen auch mehr Gesundheitsleistungen in Anspruch genommen werden.
So unterstützt Sie die uniVersa
uniVersa Krankenversicherung a.G.: Versicherungsverein auf Gegenseitigkeit
Sie, als uniVersa-Kunde, sind etwas Besonderes. Denn als Kunde sind Sie gleichzeitig auch Mitglied. Ihre Zufriedenheit steht im Mittelpunkt unseres Handelns. Als Versicherungsverein auf Gegenseitigkeit sind wir eigenständig und müssen keine Aktionäre bedienen. Die Überschüsse fließen zu über 89 % in die Rückstellung für Beitragsrückerstattung. Der Rest dient ausschließlich der Stärkung des Eigenkapitals.
uniVersa Krankenversicherung a.G.: Ein sicherer Partner
Dies zeigt sich z. B. an einer Eigenkapitalquote von 30,9 %. Ein Wert, der deutlich über dem Branchenniveau von 14,9 % liegt.
uniVersa Krankenversicherung a.G.: Produkte mit langfristiger Qualität
In Ihrem Interesse setzt die uniVersa Krankenversicherung a.G. seit jeher auf Qualitätsprodukte und verzichtet bewusst auf Billigtarife ohne elementare PKV-Kernleistungen sowie auf versteckte Leistungseinschränkungen durch Preis-/Leistungsverzeichnisse.
uniVersa-Tarifwechselrecht
Oft ist der Abschluss einer Privaten Krankenversicherung eine Entscheidung fürs Leben. Umso wichtiger ist die Flexibilität auch nach dem Vertragsabschluss. Deshalb gibt es bei der uniVersa Krankenversicherung a.G. ein Tarifwechselrecht, das branchenweit führend ist. Im Gegensatz zu anderen privaten Krankenversicherern sind die meisten Tarifwechsel, auch bei eventueller Mehrleistung des neuen Tarifes, ganz ohne Gesundheits-prüfung möglich. Wir informieren Sie hier gerne.
uniVersa-E-Health
Durch E-Health haben Sie immer und überall Zugriff auf Ihre Gesundheitsdaten – schnell und sicher. Außerdem können Sie Ihre Gesundheitsdaten einfach mit Arztpraxen, Apotheken und Krankenhäusern austauschen. Zur E-Health-Welt gehören beispielsweise das E-Rezept und die elektronische Patientenakte (ePA). Seit 2025 ermöglichen wir Ihnen die Teilnahme am E-Rezept bei teilnehmenden Arztpraxen – seit Mitte 2026 stellen wir Ihnen die elektronische Patientenakte zur Verfügung. Natürlich ist die Teilnahme für Sie vollkommen freiwillig.
Leistungs- und Servicemanagement
Digitale Services bieten viele Vorteile. Nutzen auch Sie das uniVersa Kundenportal und die uniVersa RechnungsApp.
- Ihre Belege können Sie bequem online einreichen, egal wann und wo. Fotografieren Sie einfach Ihre Arztrechnungen, Rezepte oder Heil- und Kostenpläne und senden Sie uns diese mittels der uniVersa RechnungsApp oder der Uploadfunktion im uniVersa Kundenportal.
- Sichere Übertragung Ihrer Daten. Ihre Belege werden sicher und verschlüsselt an uns übersendet und sind vor fremden Zugriffen geschützt.
- Sofortige Rückmeldung über eingegangene Belege. Sind Ihre fotografierten Belege bei uns angekommen, informiert Sie die uniVersa-RechnungsApp und das uniVersa Kundenportal automatisch.
- Nachhaltig und datensicher. Im elektronischen Postfach erhalten Sie unsere Schreiben. Dank der praktischen Filterfunktion finden Sie sofort was Sie suchen. Sobald neue Dokumente in Ihrem Postfach zur Verfügung stehen, informieren wir Sie automatisch per E-Mail.
- Zeit und Geld sparen. Kein Umweg mehr zur Postfiliale und keine Portokosten.
- Schnell und einfach. Ihre persönlichen Daten (Name, Adresse und Kontaktdaten) können Sie immer selbst auf den neuesten Stand bringen.
Weitere Informationen zum uniVersa Kundenportal und der uniVersa RechnungsApp finden Sie hier.
Die uniVersa Krankenversicherung a.G. bietet Ihnen ein umfassendes Leistungs- und Servicemanagement mit vielen Hilfestellungen an. Darunter fällt ein kostenfreier Rechnungs-Check ebenso wie eine Direktüberweisung bei hohen Rechnungen oder Rezepten. Zusätzlich besteht die Möglichkeit – gerade bei größeren oder seltenen Operationen – eine Zweitmeinung einzuholen.
Zudem gibt es als besonderen Service ein Gesundheitstelefon, die sogenannte uniVersa mediLine.
Im Hinblick auf einen optimalen Kundenservice arbeiten wir auch mit diversen Kooperationspartnern zusammen. Zum Beispiel im Rahmen der Hilfsmittelversorgung mit der Firma KIND, bei der der Versicherte ganz besondere Vorteile, wie z. B. Hausbesuche, umfassende Nachbetreuung, usw. genießt.
Informationen zu allen weiteren Kooperationspartnern sowie den jeweiligen Vorteilen für unsere Versicherten finden Sie auch in unserem Kundenservicebereich unter https://www.universa.de/kundenservice/serviceleistungen
Prüfung von Aufnahmeanträgen neuer Mitglieder
Die systematische Risikoprüfung der uniVersa Krankenversicherung a.G. soll den zukünftigen Beitragsanpassungsbedarf reduzieren. Dabei orientiert sich die Risikoeinschätzung nicht nur am aktuellen Gesundheitszustand, sondern berücksichtigt auch erwartete, künftige Kosten. Vereinbarte Zuschläge für erhöhte Risiken oder ggf. sogar die Ablehnung von Anträgen verhindern, dass überproportional hohe Leistungsausgaben durch Beitragsanpassungen in der Zukunft ausgeglichen werden müssen.
Bar-Beitragsrückerstattung
Durch gezieltes Wirtschaften mit Ihren Beiträgen und auch Ihrem kostenbewussten Verhalten können sich jährlich finanzielle Überschüsse ergeben. Versicherte, die in einem Jahr leistungsfrei geblieben sind, belohnt die uniVersa Krankenversicherung a.G. seit Jahren mit einer Auszahlung. So ist es möglich, dass Sie pro Jahr bis zu vier Monatsbeiträge zurückerhalten. Gleichzeitig werden durch die Leistungsfreiheit die Leistungsausgaben gesenkt, was Beitragserhöhungen entgegenwirkt.
Leistungs- und Servicemanagement
Durch ein effizientes Leistungs- und Servicemanagement können überhöhte Rechnungen erkannt und vermieden werden. So gelingt es der uniVersa Krankenversicherung a.G. häufig eine Korrektur der Rechnung zu er-reichen. Dies wirkt ebenfalls direkt auf die Leistungsausgaben und verringert somit den zukünftigen Beitragserhöhungsbedarf.
Bildung von Alterungsrückstellungen
Im Gegensatz zur Gesetzlichen Krankenversicherung (GKV) bildet die Private Krankenversicherung (PKV) Alterungsrückstellungen, da mit dem Alter die Inanspruchnahme von Gesundheitsleistungen steigt und allein wegen diesem vorhersehbaren Umstand die Beiträge nicht steigen.
80-jährige Männer benötigen z. B. etwa achtmal so hohe Aufwendungen für Arzneimittel wie 40-jährige. In der Beitragsberechnung der PKV ist diese Entwicklung bereits einkalkuliert: Indem sie Alterungsrückstellungen bildet, trifft die PKV Vorsorge für die mit dem Alter steigende Inanspruchnahme von Gesundheitsleistungen.
Der Beitrag in der PKV wird deshalb über die gesamte Versicherungsdauer so kalkuliert, dass er in jungen Jahren oberhalb der tatsächlich in Anspruch genommenen Leistungen und in späteren Jahren unterhalb dieser Leistungen liegt. Die Differenz zwischen dem tatsächlichen Beitrag und den rechnerischen Kosten für Gesundheitsleistungen in jungen Versicherungsjahren (= Sparanteil) wird in der Alterungsrückstellung verzinslich angelegt. Wenn in späteren Lebensjahren die rechnerischen Kosten für Gesundheitsleistungen über dem Beitrag liegen, dann wird die Differenz durch Entnahme aus den Alterungsrückstellungen (= Verbrauch des Sparanteils) finanziert.
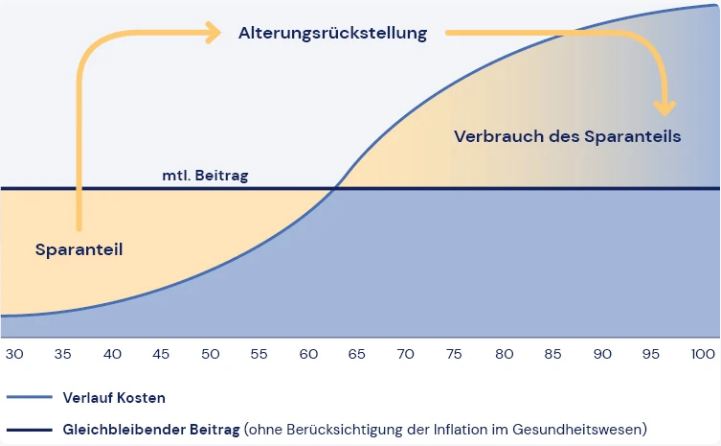
Aktuell erhöht die uniVersa Krankenversicherung a.G. die Rückstellungen zur Sicherung der Beiträge im Alter jährlich um einen Betrag von über 40 % der Beitragseinnahmen – ein Spitzenwert in der Branche.
Gesetzlicher Altersentlastungszuschlag in Höhe von 10 %
Im Jahr 2000 wurde der gesetzliche 10 %-Zuschlag für Krankheitskostenvollversicherte eingeführt. Er wird für alle Versicherte zwischen 21 und 60 Jahren erhoben. Der gesetzliche Zuschlag wird in voller Höhe zum Aufbau einer zusätzlichen Alterungsrückstellung verwendet und dient der Beitragssicherung und -stabilisierung im Alter. Das so zusätzlich angesparte Kapital wird ab dem 65. Lebensjahr zur Abmilderung von Beitragsanpassungen und – soweit darüber hinaus noch Mittel vorhanden sind – ab dem 80. Lebensjahr zur Beitragssenkung verwendet.
Direktgutschrift
Als Versicherte(r) werden Sie an den erwirtschafteten Zinsüberschüssen beteiligt. Ein Großteil des sogenannten Überzinses wird ebenfalls dazu verwendet, Beitragserhöhungen ab dem 65. Lebensjahr abzumildern und – soweit darüber hinaus noch Mittel vorhanden sind – ab dem 80. Lebensjahr den Beitrag zu senken. Zwischen 2001 und 2025 waren dies bei der uniVersa über 227 Mio. EUR.
Mittel aus Unternehmensüberschüssen
Für Sie werden von der uniVersa Krankenversicherung a.G. erhebliche Überschussmittel (Zins- und Unternehmensüberschüsse) zur Begrenzung der notwendigen Beitragserhöhungen eingesetzt. Zur Limitierung der aktuellen Beitragsanpassung und auch möglicher künftiger Beitragsanpassungen sind dies zum 01.01.2027 über 38 Mio. EUR. Seit 2001 hat die uniVersa ihren Bestandskunden über 992 Mio. EUR aus Überschüssen zur Vermeidung bzw. Begrenzung von Beitragserhöhungen zur Verfügung gestellt.
Nicht selten gibt es Möglichkeiten, die finanzielle Belastung zu optimieren, ohne auf Ihren wertvollen Schutz verzichten zu müssen. Gerne prüfen wir gemeinsam mit Ihnen, ob folgende Optionen für Sie infrage kommen:
- Tarifwechsel: Innerhalb unseres Unternehmens können Sie unter Umständen in einen Tarif mit gleichwertigen, jedoch eventuell günstigeren Konditionen wechseln. Ihre erworbenen Rechte und Altersrückstellungen bleiben dabei erhalten.
- Anpassung des Selbstbehalts: Eine Erhöhung Ihrer Selbstbeteiligung kann zu einer Reduzierung des monatlichen Beitrags führen.
- Überprüfung des Leistungsumfangs: In manchen Fällen kann eine Anpassung des Leistungspakets sinnvoll sein, wenn bestimmte Leistungen nicht mehr benötigt werden.
Unter www.universa.de/Beitragsanpassung können Sie entsprechende Umstellungsvorschläge anfordern - ganz einfach, sicher und unabhängig von unseren Servicezeiten. Wir melden uns bei Ihnen.

Kundenportal und RechnungsApp
- Rechnungen bequem online einreichen. Einfach fotografieren und mittels RechnungsApp senden oder im Kundenportal hochladen.
- Elektronisches Postfach. Sie erhalten sofortige Rückmeldung über eingegangene und bearbeitete Belege per E-Mail.
- Schnell und einfach. Ihre persönlichen Daten wie Name und Adresse können Sie immer selbst auf den neuesten Stand bringen.
Holen Sie sich unsere RechnungsApp jetzt gleich im Apple App Store® und Google PlaystoreTM und registrieren Sie sich für das Kundenportal.
Das könnte Sie auch interessieren

Überblick der uniVersa PKV Tarife
Vertrauen Sie auf die älteste private Krankenversicherung Deutschlands. Wir bieten für jede Lebensphase die richtige Lösung.

PKV Beiträge von der Steuer absetzen
Seit dem 01.01.2010 können die Beiträge zur gesetzlichen und privaten Krankenversicherung sowie zur Pflegepflichtversicherung steuerlich erheblich besser abgesetzt werden.

Mit der Beitragsrückerstattung Geld sparen
Seit vielen Jahren belohnen wir in der Krankenversicherung unsere Mitglieder, die keine Leistungen beanspruchen. Diese Beitragsrückerstattung ist für eine Vielzahl von Tarifen möglich.
Sie haben weitere Fragen? Wir helfen Ihnen gerne weiter.


Adresse (per Post)
uniVersa Versicherungen
Sulzbacher Straße 1-7
90489 Nürnberg