


Unsere Tariflandschaft
Nur wer seine Möglichkeiten kennt, kann sie auch optimal nutzen. Deshalb ist uns ein transparenter Überblick besonders wichtig. Auf dieser Seite finden Sie eine Übersicht unserer aktuellen Tarife. Bei der Einschätzung der Tarifauswahl unterstützen wir Sie gerne mit fachkundiger Beratung und individuellen Berechnungen – online, telefonisch, persönlich oder schriftlich, ganz wie Sie wünschen.
Gut zu wissen:
Der Leistungsumfang kann durch die Tarifwahl selbst bestimmt werden. Dabei steht bei der uniVersa ein breites Spektrum an Qualitätstarifen zur Auswahl. Haben Sie sich für einen Tarif entschieden, bleiben die vereinbarten Leistungen lebenslang garantiert. Anders als in der gesetzlichen Krankenversicherung können diese in der privaten Krankenversicherung nicht gekürzt werden.
Bei uns haben Sie die Wahl – und das nicht nur bei Vertragsabschluss.
Top|Privat: Sie suchen einen modernen Krankenschutz für höchste Ansprüche? Mit unserem Hochleistungstarif uni-Top|Privat profitieren Sie neben Top-Leistungen auch von innovativen Lösungen für die Familienphase sowie von umfassenden Leistungen in den Bereichen Vorsorge, Kur, Reha und AHB – natürlich mit der gewohnten uniVersa-Flexibilität.
CLASSIC: Sie möchten Ihre Gesundheit auf hohem Niveau absichern? Unsere Bausteintarife der Produktlinie CLASSIC bieten Ihnen herausragende Leistungen und größte Flexibilität – und das bereits seit 1973. Wählen Sie die Tarifkombination, die Ihren Vorstellungen am besten entspricht.
ECONOMY: Sie möchten günstige Beiträge und dennoch nicht auf erstklassige Leistungen verzichten? Unser Kompakttarif der Produktlinie ECONOMY bietet Ihnen attraktive Beitragsvorteile durch eine höhere Selbstbeteiligung.
intro|Privat®: Sie möchten die Vorzüge einer privaten Krankenversicherung zu besonders günstigen Beiträgen? Unsere Kompakttarife der Produktlinie intro|Privat® eignen sich besonders für Personen, die von Anfang an auf einen umfangreichen Versicherungsschutz Wert legen und besonders preisbewusst sind.
Zusätzlich können Sie Ihren Versicherungsschutz individuell gestalten und mit Zusatzbausteinen wie Krankentagegeld erweitern.
Die Höhe der Beiträge in der privaten Krankenversicherung hängt von verschiedenen Faktoren ab. Dazu zählen unter anderem der gewählte Versicherungsschutz, das Eintrittsalter, der Gesundheitszustand bei Versicherungsbeginn sowie die einkalkulierten Alterungsrückstellungen. Wenn Sie Beiträge sparen möchten, können Sie Tarife mit höherer Selbstbeteiligung oder reduzierten Leistungsumfang wählen.
Oft ist der Abschluss einer privaten Krankenversicherung eine Entscheidung fürs Leben. Umso wichtiger ist die Flexibilität auch nach dem Vertragsabschluss. Deshalb gibt es bei uns ein Tarifwechselrecht, das branchenweit führend ist. Sie können Ihr Recht jederzeit in Anspruch nehmen – ein Leben lang.
Fast alle Wechselmöglichkeiten stehen Ihnen direkt und ohne erneute Gesundheitsfragen offen. In den wenigen übrigen Fällen beschränken wir unsere Fragen auf das Nötigste. Ihre bereits erworbenen Alterungsrückstellungen bleiben dabei erhalten.
Je nach Abschlusszeitpunkt gelten Bisex- oder Unisex-Tarife.
- Bisex-Tarife: Bei Tarifen, die vor dem 21.12.2012 abgeschlossen wurden, unterscheiden sich die Beiträge nach Geschlecht. Dadurch zahlen Männer und Frauen unterschiedliche Prämien, die auf statistischen Risikoprofilen basieren.
- Unisex-Tarife: Seit dem 21.12.2012 gelten für neu abgeschlossene Krankenversicherungen Unisex-Tarife, die geschlechtsunabhängig berechnet werden. Männer und Frauen zahlen denselben Beitrag, unabhängig von geschlechtsspezifischen Unterschieden wie etwa der unterschiedlichen Lebenserwartung oder Kosten für Schwangerschaft und Geburt.
Wichtiger Hinweis: Aus einem Unisex-Tarif heraus können Sie nicht in einen Bisex-Tarif zurückwechseln.
Bi- oder Unisex-Tarif?
Getrennt nach Bi- und Unisex-Tarifen finden Sie in diesem Bereich unsere Highlights, Produktlinienübersichten und die Tarifbedingungen.
An der Tarifbezeichnung erkennen Sie, um welche Tarifkalkulation es sich handelt: Trägt der Tarif keine Vorsilbe ist es ein Bisex-Tarif, bei der Vorsilbe „uni-“, handelt es sich um einen Unisex-Tarif.
Sie möchten mehr über unsere Zusatztarife erfahren – zum Beispiel zur Pflegezusatzversicherung, zum Krankenhaustagegeld oder zum Krankentagegeld? Dann finden Sie hier weitere Informationen zu unseren Zusatztarifen.
Sie interessieren sich für einen Tarifwechsel oder haben bereits ein Angebot von uns erhalten?
Hier finden Sie Antworten auf die häufigsten Fragen rund um den Tarifwechsel und erfahren, wie Sie ein individuelles Tarifwechselangebot anfordern können.
Sie möchten Ihre Tarifmöglichkeiten kennenlernen? Fordern Sie hier schnell und unkompliziert Ihre individuellen Tarifwechselangebote an.
Die mit * gekennzeichneten Felder sind Pflichtfelder.
Sie haben Fragen oder wünschen eine persönliche Beratung?
Gerne sind wir montags bis freitags von 8 bis 19 Uhr telefonisch unter +49 911 5307-1934 für Sie da.
- Ein Tarifwechsel kann generell immer zum Ersten eines Monats schriftlich beantragt werden. Ihre Umstellungserklärung muss uns dafür spätestens bis zum 15. eines Monats vorliegen.
- Für die Umstellung ist in den meisten Fällen aufgrund unseres branchenweit führenden Tarifwechselrechts eine einfache Erklärung Ihrerseits ausreichend. Nur bei bestimmten Tarifwechseln in leistungsstärkere Tarife ist eine vereinfachte Gesundheitsprüfung notwendig.
-
Haben Sie einen Bisex-Tarif, dann können Sie im Rahmen des Tarifwechselrechts in alle Bi- und Unisex-Tarife wechseln. Sofern Sie in einen Unisex-Tarif wechseln, ist eine Rückkehr in die Bisex-Tarifwelt nicht mehr möglich. Damit entfällt auch der Zugang zum brancheneinheitlichen Standardtarif.
-
Sie haben bereits einen Unisex-Tarif, dann können Sie im Rahmen des Tarifwechselrechts in alle Unisex-Tarife wechseln.
-
Sparen Sie nicht um jeden Preis. Ein günstigerer Beitrag geht oft mit höheren Selbstbeteiligungen oder Leistungsreduzierungen einher (z.B. beim Zahnersatz oder Chefarztbehandlung).
-
Die Leistungen hängen vom gewählten Tarif ab. Es gibt verschiedene Tarife mit unterschiedlichen Leistungsniveaus. Nach der Tarifwahl bleiben die vereinbarten Leistungen lebenslang garantiert. Kürzungen wie in der gesetzlichen Krankenversicherung sind in der privaten Krankenversicherung ausgeschlossen.
-
Wählen Sie unter den uniVersa-Produktlinien den für Sie passenden Tarif. Bedenken Sie dabei, dass ein Rückwechsel aus der Produktlinie intro|Privat® oder dem Tarif (uni-)ST 3/100 nur mit einer erneuten – wenn auch vereinfachten – Risikoprüfung möglich ist.
- Das uniVersa Tarifwechselrecht erlaubt den Tarifwechsel meist ohne erneute Gesundheitsprüfung. So passen Sie Ihren Schutz flexibel an veränderte Bedürfnisse an. Ihre bereits erworbenen Altersrückstellungen bleiben erhalten.
- Bei Mehrleistungen gelten Wartezeiten: In der Regel drei Monate, in denen Sie weiterhin die Leistungen Ihres bisherigen Tarifs erhalten. Für besondere Bereiche wie Entbindung, Psychotherapie, Zahnbehandlung, Zahnersatz und Kieferorthopädie beträgt die Wartezeit acht Monate.
- Wechseln Sie innerhalb einer Produktlinie nur die Selbstbehaltsstufe (z. B. von Tarif uni-A 620 in uni-A 100), entfallen Wartezeiten für die Mehrleistung „geringerer Selbstbehalt“.
-
Ihre bisher aufgebauten Alterungsrückstellungen bleiben Ihnen bei einem Tarifwechsel innerhalb der uniVersa vollständig erhalten und werden bei der Beitragsberechnung berücksichtigt.
-
Bei einem Wechsel zu einem anderen Versicherer können Ihre Alterungsrückstellungen unter bestimmten Voraussetzungen oft nur teilweise übertragen werden.

PKV-Beiträge im Alter
Auch im Alter gut abgesichert: Mit der garantierten Beitragsreduzierung können Sie frühzeitig für dauerhaft niedrige Beiträge im Ruhestand vorsorgen.
Nähere Informationen hierzu finden Sie in unserem Folder zur Beitragsentlastungskomponente. Wissenswertes rund um die finanzielle Absicherung bei längerer Arbeitsunfähigkeit sowie ergänzende Vorsorgemöglichkeiten finden Sie außerdem in unserem Folder zu den Krankentagegeld- und Pflegezusatztarifen.

Häufige Fragen zu PKV-Beiträgen im Alter
Im Alter erhalten Privatversicherte eine ganze Reihe finanzieller Entlastungen, die den Monatsbeitrag beträchtlich senken können:
- Für alle, die ab dem Jahr 2000 in die Private Krankenversicherung (PKV) eingetreten sind, gibt es einen starken „Airbag" zur Dämpfung der Beiträge im Alter. Sie zahlen einen „gesetzlichen Zuschlag", dessen angesparte Summe ihren Beiträgen ab dem Alter 65 wieder zugutekommt. Dieser Zuschlag hat den jeweiligen Monatsbeitrag zunächst um 10 % verteuert. Ab dem 60. Lebensjahr verringert sich der Beitrag automatisch, dann muss der Zuschlag nicht länger gezahlt werden. Auch die meisten Privatversicherten, die schon vor dem Jahr 2000 in der PKV waren, haben ihre Verträge um diese Vorsorge ergänzt.
- Mit Renteneintritt entfallen außerdem die Beiträge für das Krankentagegeld. Dieser Schutz vor Verdienstausfall bei langen Krankheiten im Beruf wird in der Rente nicht mehr benötigt.
- Und privat versicherte Rentner erhalten von der Gesetzlichen Rentenversicherung (GRV) einen Zuschuss zu ihrer PKV. Der Zuschuss beträgt derzeit 8,75 % vom Zahlbeitrag der persönlichen gesetzlichen Rente, wobei die Zahlung auf die Hälfte des tatsächlichen PKV-Beitrags begrenzt ist. Ein Beispiel: Wer über 45 Berufsjahre stets den Durchschnittslohn verdiente, erhält bei einer Rente von rund 1.900 EUR derzeit 166,25 EUR Zuschuss zur Krankenversicherung.
- Für Beamte erhöht sich im Alter der Beihilfesatz Ihres Dienstherrn, sodass sie entsprechend weniger Beitrag für ihren ergänzenden PKV-Schutz aufwenden müssen.
- Wer befürchtet, dass seine Alterseinkünfte zu niedrig sind, um sich den Versicherungsschutz ungeschmälert leisten zu können, dem empfehlen wir den Abschluss unserer Beitragsentlastungskomponente BE|flex bzw. uni-BE|flex. Arbeitnehmer können in vielen Fällen auch für diese Beiträge den Arbeitgeberanteil nutzen.
Übrigens: In der Gesetzlichen Krankenversicherung (GKV) richtet sich der Beitrag im Gegensatz zur PKV prozentual nach der Höhe des Einkommens. Dadurch ist er für Rentner oft geringer. Allerdings wird nicht nur die gesetzliche Rente mit dem Beitragssatz belastet. Zusätzlich müssen alle ehemaligen Arbeitnehmer auch auf ihre betriebliche Altersvorsorge den vollen Beitragssatz von derzeit rund 19 % des gesamten angesparten Kapitals abführen – von einer Versicherungssumme in Höhe von z.B. 25.000 EUR sind das am Ende rund 4.000 EUR. Privatversicherte sind davon nicht betroffen – sie haben die entsprechenden Summen also u. a. als Reserve für ihre PKV-Beiträge im Alter zur Verfügung. Freiwillig GKV-Versicherte müssen den prozentualen Beitrag sogar auf ihre sämtlichen Einkünfte zahlen, also auch auf Kapitalerträge, Mieteinnahmen oder Einkünfte ihrer Ehepartner. Dies betrifft vor allem Selbstständige sowie Versicherte, die erst spät in die GKV gewechselt sind. Auch von diesen Beitragspflichten sind Privatversicherte nicht betroffen – und haben die entsprechenden Summen also wiederum als Reserve für ihre PKV-Beiträge zur Verfügung.
Diese Frage sollten Sie nicht allein anhand der Beitragshöhe beantworten. Das Entscheidende an einer Krankenversicherung sind schließlich die Qualität und der Umfang der Versorgung im Krankheitsfall – und zwar nicht erst dann, wenn es um Leben und Tod geht. Deshalb haben Sie sich für den besonderen Schutz als Privatpatient entschieden:
- Weil die PKV Ihnen eine umfassende Versorgung bei allen Haus- und Fachärzten bietet.
- Weil Sie nicht nur stationär, sondern auch ambulant auf die Spezialisten im Krankenhaus zurückgreifen können.
- Weil die Ärzte bei Ihrer Behandlung nicht wie in der GKV an finanzielle Budgetgrenzen gebunden sind, sondern nach bestem medizinischem Wissen die neuesten Diagnosegeräte und Behandlungsmethoden einsetzen können.
- Weil die Ärzte Ihnen die am besten geeigneten Medikamente, z. B. mit den geringsten Nebenwirkungen, verschreiben können und nicht nur das jeweils günstigste Präparat.
- Weil den Versicherten in der PKV neueste Diagnoseverfahren und Arzneien den Versicherten immer schnellstmöglich zur Verfügung stehen – ohne formale Genehmigungsverfahren wie in der GKV, die oft jahrelang dauern können.
Auch den Beitragsvergleich braucht die PKV nicht zu scheuen. Selbst nach der jetzigen Erhöhung bleibt der PKV-Beitrag meist deutlich unter dem, was man in der GKV zahlen müsste. Für privatversicherte Arbeitnehmer würden in der GKV 2027 monatlich über 1.115 EUR verlangt. Außerdem werden in der GKV Zuzahlungen für fast jedes Medikament fällig. Hinzu kommen auch noch die Beiträge zur Pflegeversicherung, die in den allermeisten Fällen in der PKV deutlich günstiger sind. In der gesetzlichen Pflegeversicherung wären für kinderlose, privatversicherte Arbeitnehmer alternativ 286,86 EUR pro Monat fällig, für Versicherte mit Kind wären es noch rund 229,50 EUR. Somit kommt für die Kranken- und Pflegeversicherung 2027 ein GKV-Beitrag von bis zu 1.402,50 EUR zusammen (wobei Arbeitnehmer in GKV und PKV gleichermaßen einen entsprechenden Arbeitgeberanteil erhalten). Übrigens: In der GKV steigt der Beitrag jedes Jahr. Für Versicherte unterhalb der Beitragsbemessungsgrenze werden bei jeder Lohnerhöhung automatisch 17,5 % für die Krankenkasse abgezogen; wer mehr verdient, muss durch die jährliche Anhebung der Bemessungsgrenze höhere Beiträge abführen. Allein 2027 wurde sie von 5.812,50 auf 6.375 EUR pro Monat erhöht, das sind im Jahr 6.750 EUR mehr.
Fazit: Bei näherem Hinsehen ist die PKV im Leistungsvergleich wohl unverändert die richtige Entscheidung.
Solch eine Vorhersage erscheint zunächst alarmierend, doch auf den zweiten Blick klärt sich das Bild: Denn ohne Vergleichsdaten, wie sich im selben Zeitraum die Löhne, die Preise und insbesondere die Beiträge der Gesetzlichen Krankenversicherung (GKV) in Deutschland entwickeln, haben derartige Prognosen keinen Aussagewert.
Tatsache ist, dass der Beitrag der GKV für freiwillig versicherte Arbeitnehmer im Jahr 1980 umgerechnet 230,31 EUR betrug. Ab dem Jahr 2027 liegt der Beitrag bei 1.115,62 EUR. Das ist mehr als eine Vervierfachung – und zwar in der Realität, nicht in der Prognose. In der PKV verlief die Beitragsentwicklung sehr ähnlich – von den Kosten des medizinischen Fortschritts sind eben beide Krankenversicherungssysteme gleichermaßen betroffen. Dieser Fortschritt hat jedoch nicht nur Folgen für die Finanzen, er hat auch sehr positive Folgen für die Qualität der medizinischen Versorgung und die Chance, länger gesund leben zu können.
Wissenschaftliches Institut der PKV: PKV und GKV mit ähnlicher Beitragsentwicklung.
Betrachtet man den langfristigen Beitragsverlauf in der PKV und GKV, stellt man fest, dass die Entwicklung sehr nah beieinander liegt. Zwischen 2017 und 2027 sind die Beitragseinnahmen in der PKV je Versichertem um durchschnittlich 5,1 Prozent pro Jahr gestiegen. In der GKV liegt der Wert bei 5,3 Prozent. Das zeigt eine Analyse des Wissenschaftlichen Instituts der PKV.
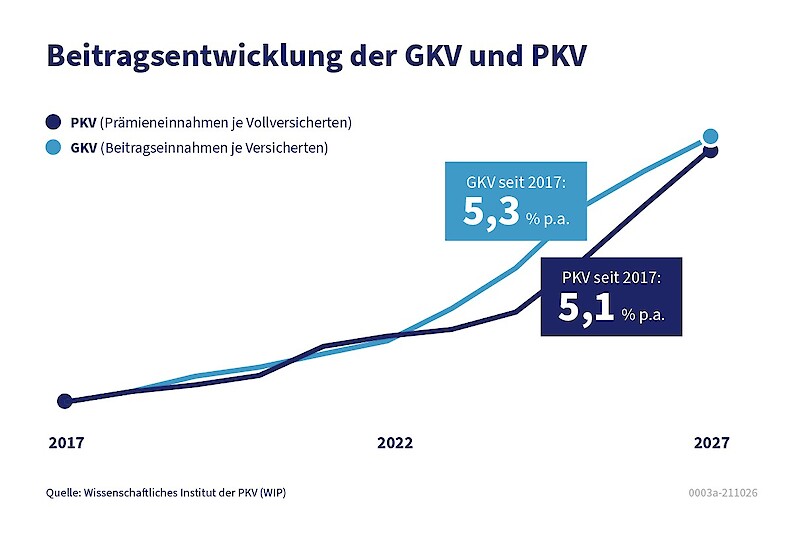
Für manche mag dieses Ergebnis überraschend wirken denn, in der öffentlichen Debatte werden vor allem die Beitragssteigerungen in der PKV thematisiert. Zu einer verzerrten Wahrnehmung tragen indes auch die rechtlichen Vorschriften bei, die in der PKV de facto nur alle paar Jahre eine Anpassung erlauben, während die GKV-Beiträge kontinuierlich erhöht werden.
Entfall „gesetzlicher Zuschlag"
Der „gesetzliche Zuschlag" wird lediglich bis zum 60. Lebensjahr erhoben und ist danach nicht mehr zu entrichten. Das bis dahin angesparte Kapital wird ab dem 65. Lebensjahr zur Abmilderung von Beitragsanpassungen und – soweit darüber hinaus noch Mittel vorhanden sind – ab dem 80. Lebensjahr für Beitragssenkungen verwendet.
Entfall Krankentagegeld
Mit dem Ende Ihrer Erwerbstätigkeit endet auch Ihre Krankentagegeldversicherung. Dadurch reduziert sich der monatliche Zahlbeitrag.
Auskehrungen Direktgutschrift
Mindestens 90 % des Überzinses werden in Form von Direktgutschriften ab Ihrem 65. Lebensjahr dazu verwendet, Beitragserhöhungen zu vermeiden bzw. abzumildern. Ab dem 80. Lebensjahr werden die Direktgutschriften – soweit darüber hinaus noch Mittel vorhanden sind – für Beitragssenkungen verwendet.
Tarifwechselmöglichkeiten
Unser branchenweit führendes Tarifwechselrecht bietet zahlreiche Möglichkeiten zur Beitragsreduzierung. Viele Umstellungen sind auch bei einer Mehrleistung des neuen Tarifes ohne Gesundheitsprüfung möglich.
Sie haben weitere Fragen? Wir helfen Ihnen gerne weiter.


Adresse (per Post)
uniVersa Versicherungen
Sulzbacher Straße 1-7
90489 Nürnberg
Könnte Sie auch interessieren

PKV Beiträge von der Steuer absetzen
Seit dem 01.01.2010 können die Beiträge zur gesetzlichen und privaten Krankenversicherung sowie zur Pflegepflichtversicherung steuerlich erheblich besser abgesetzt werden.

Mit der Beitragsrückerstattung Geld sparen
Seit vielen Jahren belohnen wir in der Krankenversicherung unsere Mitglieder, die keine Leistungen beanspruchen. Diese Beitragsrückerstattung ist für eine Vielzahl von Tarifen möglich.